
Cena złota potrafi rosnąć wtedy, gdy wokół jest najwięcej niepewności: wysoka inflacja, napięcia geopolityczne albo obawy o kondycję gospodarki. To właśnie dlatego inwestowanie w złoto interesuje osoby, które chcą ochronić część oszczędności, a nie tylko szukają szybkiego zysku. Zanim jednak kupisz pierwszą monetę lub jednostki funduszu, warto ustalić, jaką rolę złoto ma pełnić w Twoim portfelu i ile naprawdę kosztuje jego zakup oraz przechowywanie.
Inwestowanie w złoto nie jest lokatą
Złoto nie wypłaca odsetek ani dywidendy. Jego posiadacz zarabia wyłącznie wtedy, gdy sprzeda metal drożej, niż go kupił. W praktyce wynik inwestycji zależy nie tylko od zmiany światowej ceny złota, ale też od kursu złotego wobec dolara, marży sprzedawcy, spreadu między ceną zakupu i odkupu oraz ewentualnych kosztów przechowywania.
To odróżnia złoto od lokaty bankowej czy obligacji skarbowych. Te produkty z założenia mogą dawać przewidywalny dochód, choć ich realna wartość zależy od inflacji. Złoto jest przede wszystkim aktywem zabezpieczającym – ma potencjał zachowania wartości w długim okresie i bywa wykorzystywane do ograniczania ryzyka w portfelu. Nie daje jednak gwarancji zysku w konkretnym roku.
Cena kruszcu potrafi wyraźnie spadać także po okresie wzrostów. Osoba kupująca pod wpływem nagłówków o rekordowych notowaniach może później przez długi czas czekać na powrót ceny do poziomu zakupu. Dlatego pieniądze przeznaczone na wkład własny, leczenie, pilną naprawę samochodu czy spłatę rat nie powinny trafiać do złota.
Kiedy złoto może pasować do planu finansowego?
Najczęściej ma sens jako uzupełnienie oszczędności, a nie ich całość. Najpierw warto stworzyć poduszkę finansową na nieprzewidziane wydatki, spłacić drogie zobowiązania i określić cele na najbliższe lata. Kupowanie złota przy jednoczesnym korzystaniu z kosztownej pożyczki lub limitu w koncie zwykle nie jest rozsądne – odsetki od długu mogą przewyższyć potencjalny zysk z metalu.
Złoto może być rozważane przez osobę, która inwestuje długoterminowo, akceptuje wahania ceny i chce rozłożyć środki między różne klasy aktywów. Udział złota w portfelu zależy od sytuacji finansowej oraz tolerancji ryzyka. Dla jednych będzie to niewielka część kapitału, dla innych – zapas fizycznego metalu na sytuacje kryzysowe. Nie ma jednej proporcji dobrej dla wszystkich.
Przedsiębiorca powinien zachować dodatkową ostrożność. Środków potrzebnych na ZUS, podatki, wynagrodzenia, zakup towaru czy ratę leasingu nie należy zamrażać w aktywie o zmiennej cenie. Złoto może być elementem prywatnego majątku właściciela firmy, ale nie zastąpi dobrze zaplanowanej płynności finansowej biznesu.
Jak można kupić złoto?
Złoto fizyczne: monety i sztabki
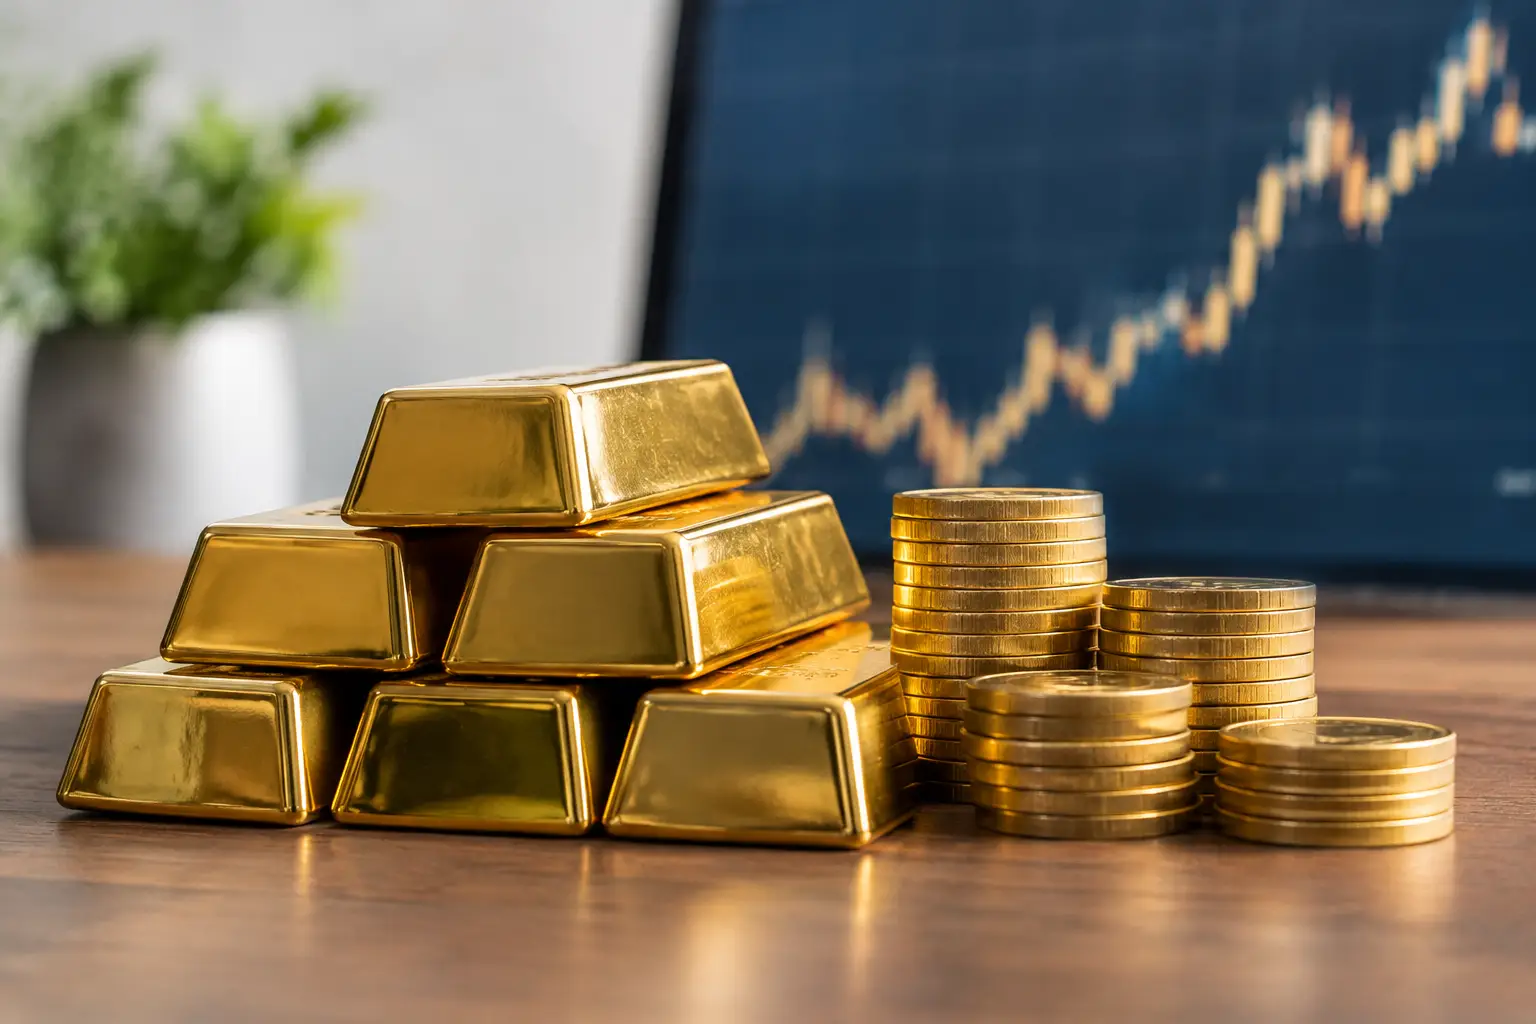
Najbardziej namacalna forma inwestycji to sztabki oraz popularne monety bulionowe. Ich wartość wynika głównie z zawartości złota, a nie z walorów kolekcjonerskich. Dla początkującego inwestora zwykle prostsze są produkty rozpoznawalnych mennic, z jasną próbą i wagą. Łatwiej je potem porównać oraz odsprzedać.
Sztabki o większej masie zazwyczaj mają niższą marżę w przeliczeniu na gram. Są jednak mniej elastyczne przy sprzedaży. Jeśli posiadasz jedną dużą sztabkę, nie sprzedasz jej części, gdy potrzebujesz niewielkiej kwoty. Mniejsze sztabki i monety są wygodniejsze, ale ich cena zakupu może zawierać wyższą premię.
Przy zakupie fizycznego złota sprawdź nie tylko cenę na stronie sprzedawcy. Porównaj cenę odkupu tego samego produktu, dostępność towaru, warunki dostawy, możliwość odbioru osobistego i zasady reklamacji. Różnica między ceną sprzedaży a ceną, po której firma odkupi złoto, pokazuje, jak dużo cena kruszcu musi wzrosnąć, aby inwestycja zaczęła przynosić zysk.
Fundusze i instrumenty notowane na giełdzie
Ekspozycję na cenę złota można uzyskać także przez fundusze ETF lub ETC, a także inne instrumenty dostępne u brokerów. Takie rozwiązanie nie wymaga odbierania metalu, sprawdzania autentyczności ani organizowania sejfu. Łatwiej też kupować niewielkie kwoty i sprzedawać je częściowo.
W zamian pojawiają się inne ryzyka. Trzeba sprawdzić, czy instrument jest rzeczywiście zabezpieczony fizycznym złotem, jakie pobiera opłaty roczne, w jakiej walucie jest notowany i jak działa w okresach dużej zmienności. Dochodzi również ryzyko związane z rachunkiem maklerskim oraz samym emitentem instrumentu. To nie jest to samo co posiadanie monety w domu lub skarbcu.
Kontrakty terminowe, instrumenty z dźwignią i certyfikaty lewarowane są rozwiązaniami dla osób, które dobrze rozumieją ich mechanizm. Dźwignia może zwielokrotnić wynik, ale tak samo powiększa stratę. Dla budowania oszczędności długoterminowych zwykle nie jest potrzebna.
Bezpieczeństwo zakupu i przechowywania złota
Fizyczne złoto należy kupować wyłącznie u sprawdzonych, działających legalnie sprzedawców. Szczególną ostrożność zachowaj wobec ofert z mediów społecznościowych, aukcji bez dokumentów i ogłoszeń z ceną wyraźnie niższą od rynkowej. Fałszywa sztabka lub moneta może być trudna do rozpoznania bez specjalistycznych narzędzi.
Zachowaj fakturę, certyfikat, oryginalne opakowanie oraz potwierdzenie płatności. Dokumenty ułatwiają późniejszą odsprzedaż i pomagają wykazać pochodzenie metalu. Nie publikuj też w internecie zdjęć zakupów ani informacji o miejscu ich przechowywania.
Przechowywanie w domu daje natychmiastowy dostęp, ale zwiększa ryzyko kradzieży. Sejf powinien być właściwie zamocowany, a ubezpieczenie mieszkania musi obejmować kosztowności w odpowiedniej kwocie. Alternatywą jest skrytka bankowa lub profesjonalny skarbiec. Przed podpisaniem umowy sprawdź koszt, zasady dostępu, zakres odpowiedzialności operatora i warunki ubezpieczenia.
Podatki i koszty, o których łatwo zapomnieć
Złoto inwestycyjne spełniające ustawowe warunki jest co do zasady zwolnione z VAT. Nie oznacza to jednak, że kupujący nie ponosi kosztów. W cenie są już marża handlowa, koszty dystrybucji, a czasem także dostawy, ubezpieczenia przesyłki lub przechowywania.
Przy prywatnej sprzedaży fizycznego złota znaczenie ma okres posiadania. Zwykle sprzedaż rzeczy ruchomej po upływie sześciu miesięcy, licząc od końca miesiąca zakupu, nie powoduje obowiązku zapłaty PIT. Sprzedaż wcześniejsza może już rodzić obowiązki podatkowe. Zasady mogą wyglądać inaczej, gdy obrót odbywa się w działalności gospodarczej albo ma charakter częsty i zorganizowany.
W przypadku instrumentów giełdowych dochód rozlicza się zazwyczaj jako zysk kapitałowy, najczęściej według stawki 19 procent. Szczegóły zależą od rodzaju instrumentu, kraju rejestracji funduszu i dokumentów otrzymanych od brokera. Przy większych kwotach lub nietypowej transakcji rozsądnie jest skonsultować rozliczenie z księgowym lub doradcą podatkowym.
Jak zacząć bez pochopnej decyzji?
Nie musisz kupować złota jednego dnia i za całą dostępną kwotę. Możesz najpierw ustalić budżet, wybrać formę inwestowania oraz porównać kilka ofert. Zakupy rozłożone w czasie zmniejszają ryzyko wejścia na rynek dokładnie w momencie chwilowego szczytu ceny, choć nie eliminują ryzyka straty.
Przed transakcją odpowiedz sobie na kilka praktycznych pytań: czy potrzebuję tych pieniędzy w ciągu najbliższych trzech lat, gdzie bezpiecznie przechowam złoto, ile zapłacę przy zakupie i ile realnie otrzymam przy odsprzedaży? Jeśli odpowiedzi nie są jasne, lepiej odłożyć decyzję niż kierować się presją promocji lub strachem przed utratą okazji.
Złoto może dać poczucie większej niezależności, ale bezpieczeństwo finansowe buduje się przede wszystkim regularnym oszczędzaniem, rozsądnym zadłużeniem i planem dopasowanym do własnych potrzeb. Kruszec warto traktować jako jeden z elementów tego planu, a nie jako rozwiązanie każdego finansowego problemu.